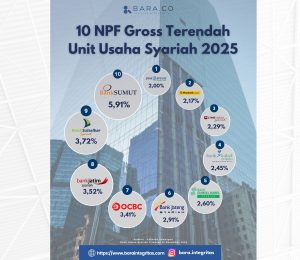
Salah satu fungsi utama perbankan syariah adalah menyalurkan pembiayaan. Bank menyalurkan dana kepada masyarakat dan sektor usaha untuk berbagai tujuan, seperti konsumtif, produktif, modal kerja, investasi, maupun dalam rangka pengusaha melakukan ekspansi bisnis.
Setiap pembiayaan yang disalurkan memiliki Risiko, tidak semua pembiayaan dapat berjalan sesuai dengan rencana. Dalam kondisi tertentu, nasabah dapat mengalami kesulitan dalam memenuhi kewajibannya, sehingga pembiayaan menjadi bermasalah.
Kualitas pembiayaan merupakan bagian penting dari penilaian kredibilitas bank syariah. Rasio Non-Performing Financing (NPF) adalah salah satu indikator yang dapat digunakan untuk menentukan kualitas ini.
Secara sederhana, rasio NPF menunjukkan bagian pembiayaan yang bermasalah terhadap total pembiayaan yang diberikan bank. Rasio ini dapat memperlihatkan kualitas portofolio pembiayaan dan risiko yang dihadapi bank.
Rasio NPF Gross
Rasio NPF Gross menunjukkan perbandingan pembiayaan bermasalah terhadap total pembiayaan. Angka rasio NPF Gross didapatkan sebelum nilai rasio NPF dikurangai Cadangan Kerugian Penurunan Nilai (CKPN) pembiayaan. Rasio NPF Gross yang tinggi menunjukkan bahwa proporsi pembiayaan yang masuk dalam kategori bermasalah (Kolektibilitas 3-5) relatif lebih besar dibandingkan total pembiayaan, sebaliknya rasio NPF Gross yang lebih rendah menunjukkan bahwa proporsi pembiayaan bermasalah relatif lebih kecil dibandingkan total pembiayaan.
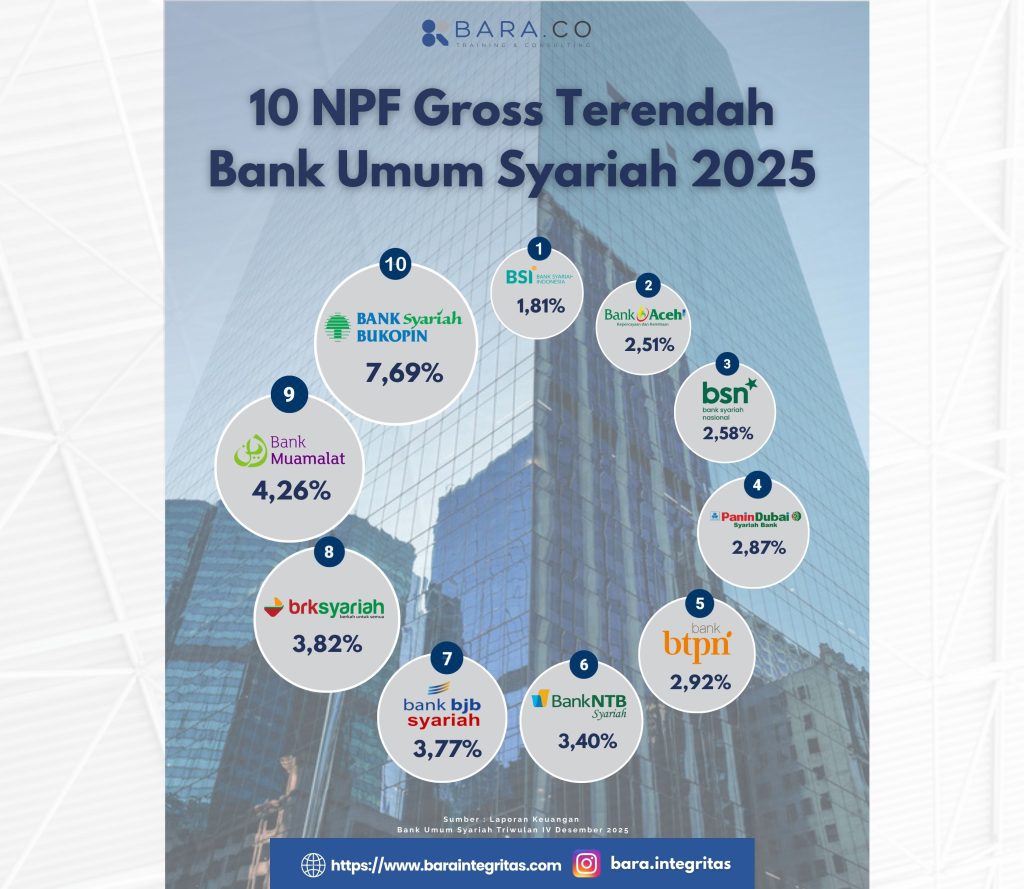
Pada kategori Bank Umum Syariah (BUS), Bank Syariah Indonesia (BSI) menempati posisi pertama dalam daftar rasio NPF Gross terendah yaitu sebesar 1,81% diikuti Bank Aceh sebesar 2,51% dan Bank Syariah Nasional (BSN) dengan rasio NPF Gross sebesar 2,58%. Sementara itu, pada kelompok Unit Usaha Syariah (UUS), posisi pertama rasio NPF Gross terendah dimiliki oleh UUS BPD DIY dengan nilai sebesar 2,00%, diikuti UUS Maybank dengan rasio NPF Gross sebesar 2,17% dan UUS CIMB Niaga sebesar 2,29%.
NPF Gross yang rendah menjadi sinyal positif bagi kualitas pembiayaan. Meski demikian, bank tetap perlu menyeimbangkan pengendalian risiko dengan pertumbuhan bisnis. Pembiayaan yang berkembang tanpa analisis memadai berpotensi meningkatkan risiko, sedangkan kehati-hatian yang berlebihan dapat membatasi peluang ekspansi penyaluran dana.
Terdapat beberapa faktor yang dapat memengaruhi nilai rasio NPF Gross, antara lain:
- Proses Seleksi dan Analisis Nasabah: salah satu tahap penting dalam pembiayaan adalah proses penilaian calon nasabah (analisis). Bank perlu memahami kemampuan membayar, kondisi usaha, sumber pendapatan, karakter, serta risiko yang melekat pada calon penerima pembiayaan. Semakin baik proses analisis dilakukan, semakin besar peluang bank untuk mengidentifikasi risiko sejak awal. Karena itu, kualitas proses seleksi pembiayaan menjadi salah satu bagian penting dalam pengelolaan rasio NPF Gross.
- Pengawasan Setelah Pemberian Pembiayaan: Bank harus memantau kondisi nasabah dan penggunaan dana mereka, terutama untuk pembiayaan yang memiliki risiko lebih tinggi. Monitoring berkala dapat membantu bank menemukan masalah potensial lebih awal untuk memperbaikinya sebelum situasi menjadi lebih buruk.
- Karakteristik Portofolio Pembiayaan: Setiap bank memiliki fokus bisnisnya sendiri. Bank-bank tertentu lebih suka membiayai bidang tertentu, seperti UMKM, perdagangan, konsumsi, korporasi, atau sektor produktif lainnya, dengan risiko yang berbeda. Nasabah yang bergerak di sektor tertentu dapat menghadapi risiko pembayaran yang lebih besar ketika sektor tersebut berada di bawah tekanan ekonomi.
- Kemampuan Nasabah dan Keadaan Ekonomi: Keadaan ekonomi juga dapat memengaruhi kemampuan nasabah untuk memenuhi kewajibannya. Perubahan rasio NPF Gross dapat berasal dari kebijakan internal bank atau dari faktor eksternal. Dengan demikian, perubahan rasio NPF Gross dapat dipengaruhi oleh perubahan harga komoditas, daya beli, tingkat persaingan bisnis, kondisi industri, dan pendapatan.
5. Kualitas Manajemen Risiko: Manajemen risiko sangat penting untuk menjaga kualitas pembiayaan. Bank harus memiliki sistem yang dapat mengidentifikasi, mengukur, memantau, dan mengendalikan berbagai risiko yang muncul dari aktivitas pembiayaan. Selain itu, pengelolaan risiko yang efektif membutuhkan staf yang berpengalaman, kebijakan yang jelas, sistem pengawasan, dan penggunaan data yang memadai.