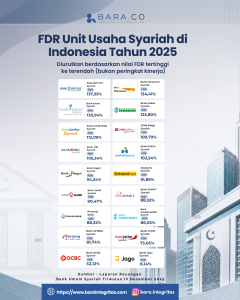
Bank syariah tidak hanya dituntut mampu menghimpun dana masyarakat, tetapi juga menyalurkannya kembali melalui pembiayaan secara produktif. Tantangannya, semakin besar dana yang disalurkan, semakin penting pula bagi bank untuk menjaga ketersediaan likuiditas. Di sinilah Financing to Deposit Ratio (FDR) menjadi menarik untuk diperhatikan.
FDR menggambarkan perbandingan antara pembiayaan yang disalurkan dan Dana Pihak Ketiga (DPK) yang dihimpun bank. Rasio ini membantu melihat seberapa besar pembiayaan dibandingkan dana pihak ketiga, meskipun belum cukup untuk menggambarkan seluruh kondisi likuiditas bank.
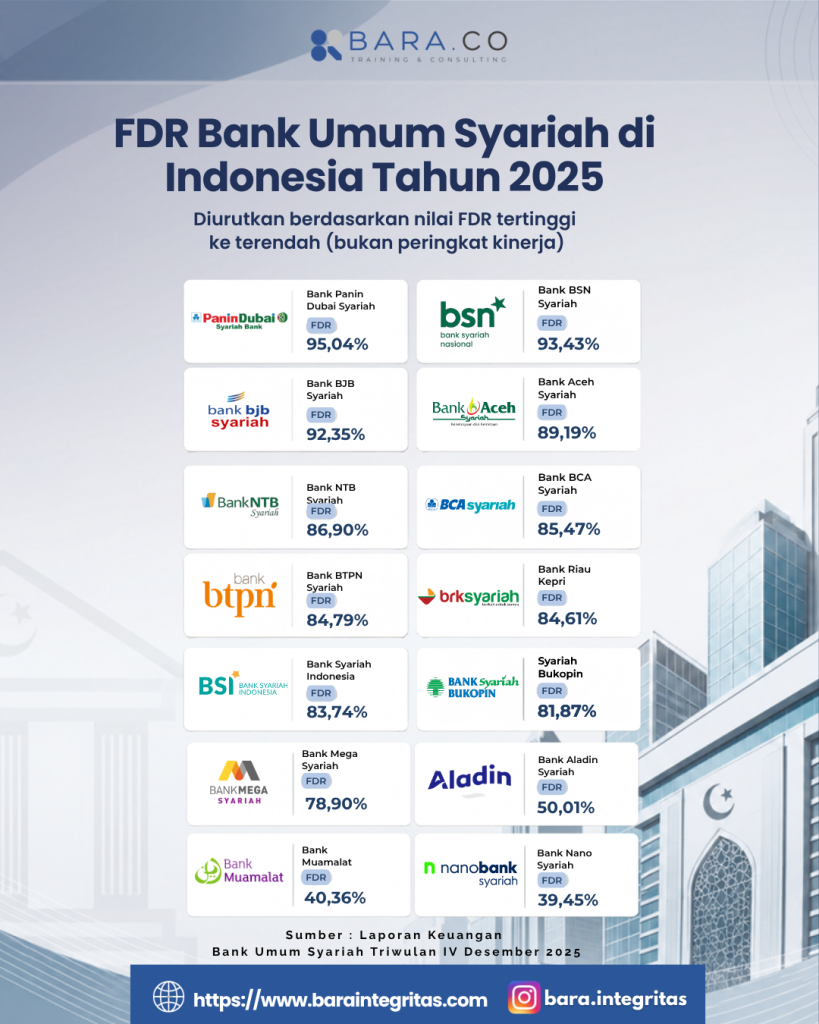
Panin Dubai Syariah Memimpin BUS dengan FDR 95,04%
Berdasarkan laporan keuangan Triwulan IV Desember 2025, Bank Panin Dubai Syariah mencatat FDR sebesar 95,04%, tertinggi di antara Bank Umum Syariah (BUS) dalam data yang ditampilkan. Artinya, setiap Rp100 DPK setara dengan sekitar Rp95,04 pembiayaan berdasarkan perbandingan dalam rasio tersebut.
Sementara itu, BSI mencatat FDR sebesar 83,74%, atau sekitar Rp83,74 pembiayaan untuk setiap Rp100 DPK. Perbedaan ini memperlihatkan bahwa proporsi pembiayaan terhadap DPK tidak sama pada setiap bank.
FDR Panin Dubai Syariah yang lebih tinggi menunjukkan proporsi pembiayaan terhadap DPK yang lebih besar. Namun, angka tersebut tidak otomatis berarti kinerjanya lebih baik. Kemampuan menjaga kualitas pembiayaan dan memenuhi kebutuhan likuiditas tetap menjadi bagian penting dalam menilai kesehatan pengelolaan dana.
UUS: FDR Tembus 137%, tetapi Ada yang Hanya 8,14%
Perbedaan yang lebih mencolok terlihat pada kelompok Unit Usaha Syariah (UUS). Bank BPD DIY Syariah mencatat FDR sebesar 137,25%, disusul Bank Danamon Syariah sebesar 134,41% dan Bank Kalsel Syariah sebesar 130,94%.
Angka tersebut menunjukkan bahwa pembiayaan yang menjadi pembilang FDR lebih besar daripada DPK yang menjadi pembandingnya. Sebagai ilustrasi, FDR 137,25% berarti setiap Rp100 DPK setara dengan sekitar Rp137,25 pembiayaan.
Sebaliknya, Bank Jago Syariah mencatat FDR sebesar 8,14%. Artinya, setiap Rp100 DPK setara dengan sekitar Rp8,14 pembiayaan berdasarkan rasio tersebut.
Rentang yang lebar ini memperlihatkan beragamnya pola penyaluran pembiayaan antar-UUS. Namun, FDR yang tinggi tidak otomatis menandakan kondisi yang lebih baik, begitu pula FDR rendah tidak serta-merta menunjukkan kinerja yang buruk. Untuk memahami penyebabnya, diperlukan informasi tambahan mengenai strategi bisnis, sumber pendanaan, dan perkembangan pembiayaan masing-masing bank.
Ketika FDR Melebihi 100%, Apa yang Perlu Diperhatikan?
FDR di atas 100% tidak otomatis berarti bank mengalami masalah. Bank dapat memiliki sumber pendanaan lain di luar DPK yang turut mendukung penyaluran pembiayaan.
Meski demikian, rasio yang tinggi menjadi alasan untuk mencermati bagaimana bank menjaga kestabilan pendanaan, memenuhi kewajibannya, dan mengelola risiko pembiayaan. Sebaliknya, FDR yang rendah juga perlu ditelaah untuk mengetahui apakah penyaluran pembiayaan telah berjalan sesuai strategi dan kapasitas bisnisnya.
Pada akhirnya, FDR yang ideal bukan sekadar tentang angka tertinggi atau terendah, melainkan tentang keseimbangan antara penyaluran pembiayaan, ketersediaan likuiditas, dan kualitas aset. Dengan membaca FDR bersama indikator keuangan lainnya, kita dapat memahami strategi pengelolaan dana bank syariah secara lebih utuh.