Perbankan syariah tidak hanya berperan sebagai tempat menyimpan dana, tetapi juga sebagai penghubung antara masyarakat yang memiliki dana dan pihak yang membutuhkan pembiayaan. Peran ini dapat dilihat melalui Dana Pihak Ketiga (DPK), yaitu dana yang dihimpun dari masyarakat, serta jumlah pembiayaan yang disalurkan oleh bank.
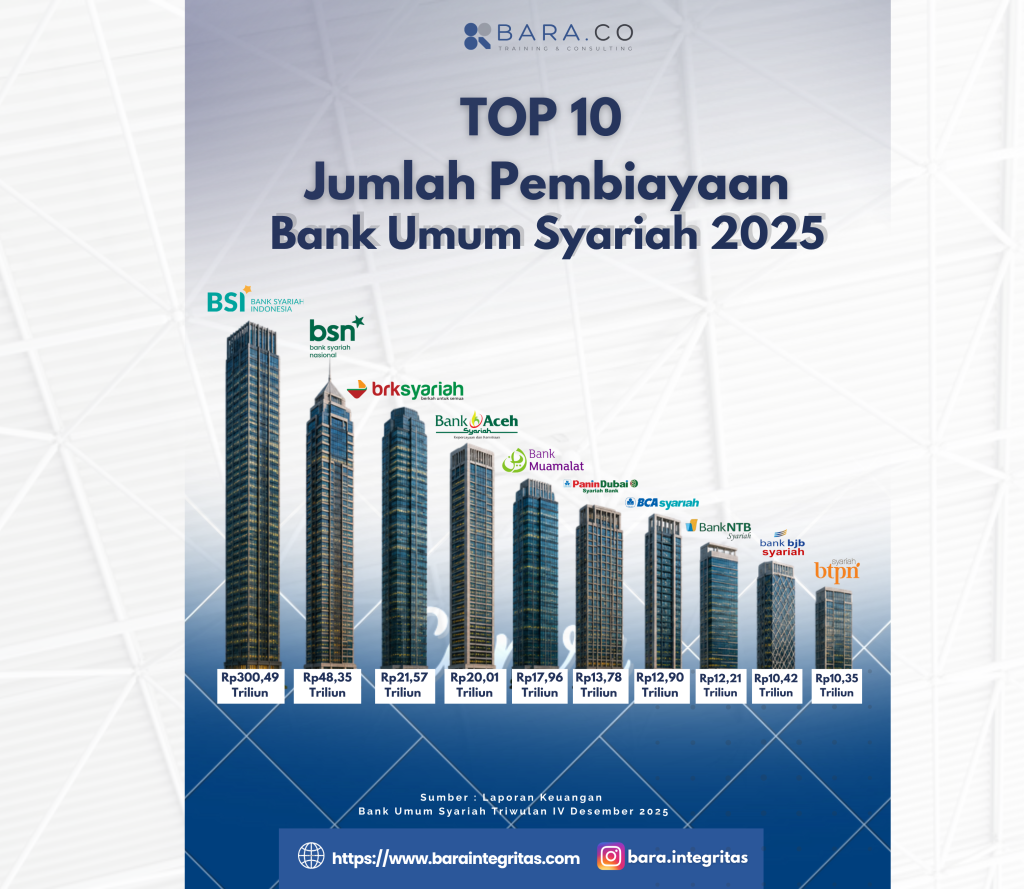
Berdasarkan Laporan Keuangan Bank Umum Syariah (BUS) dan Unit Usaha Syariah (UUS) Triwulan IV Desember 2025, terlihat bahwa skala penghimpunan dana dan penyaluran pembiayaan antarbank cukup beragam.
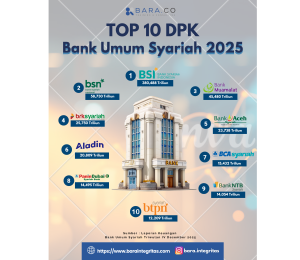
BSI Mendominasi Skala Bisnis BUS. Pada kelompok Bank Umum Syariah, Bank Syariah Indonesia (BSI) mencatat DPK sekitar Rp380,49 triliun dan pembiayaan sebesar Rp300,49 triliun. Angka tersebut menunjukkan besarnya skala penghimpunan dana dan penyaluran pembiayaan BSI dibandingkan bank lain dalam kelompok BUS.
Besarnya DPK memberikan kapasitas bagi bank untuk menyalurkan pembiayaan kepada masyarakat dan sektor usaha. Namun, keberhasilan intermediasi tidak cukup diukur dari besarnya dana yang dihimpun. Dana tersebut juga perlu dikelola secara produktif dengan tetap memperhatikan likuiditas dan kualitas pembiayaan.
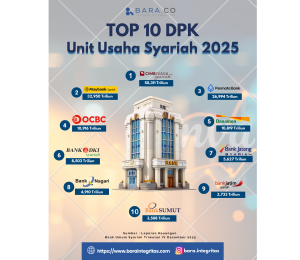
CIMB Niaga Syariah Menonjol di Kelompok UUS. Pada kelompok Unit Usaha Syariah, CIMB Niaga Syariah mencatat DPK sekitar Rp50,31 triliun dan pembiayaan sebesar Rp55,72 triliun.
Menariknya, jumlah pembiayaannya lebih besar daripada DPK yang tercatat. Kondisi ini menunjukkan bahwa pembiayaan tidak selalu harus lebih kecil daripada dana pihak ketiga karena bank dapat memiliki sumber pendanaan lainnya. Meski demikian, penilaian terhadap kondisi keuangan tetap perlu mempertimbangkan struktur pendanaan dan likuiditas secara keseluruhan.
Data ini juga memperlihatkan bahwa perkembangan perbankan syariah tidak hanya ditopang oleh bank umum syariah, tetapi juga oleh unit usaha syariah yang turut menghimpun dana dan menyalurkan pembiayaan.
Besarnya DPK mencerminkan kemampuan bank menghimpun dana masyarakat, tetapi dana tersebut tidak harus seluruhnya disalurkan menjadi pembiayaan. Bank tetap perlu menyediakan likuiditas untuk memenuhi kewajibannya.
Di sisi lain, pembiayaan yang besar juga membawa tanggung jawab dalam menjaga kualitas aset dan mengendalikan risiko. Karena itu, kekuatan intermediasi bukan sekadar tentang seberapa besar dana dihimpun atau pembiayaan disalurkan, melainkan bagaimana keduanya dikelola secara sehat dan berkelanjutan.
Pada akhirnya, data DPK dan pembiayaan 2025 memberikan gambaran mengenai skala bisnis perbankan syariah sekaligus perannya dalam mendukung aktivitas ekonomi. Namun, untuk memahami kinerja bank secara utuh, kedua indikator tersebut tetap perlu dilihat bersama aspek likuiditas, kualitas pembiayaan, dan manajemen risiko.