Membaca Kinerja Bank Syariah dari Perolehan Laba, yang dimana seberapa besar keuntungan yang mampu dihasilkan bank syariah sepanjang tahun 2025? Pertanyaan ini menarik untuk dibahas karena laba bukan sekadar angka yang tercantum dalam laporan keuangan, melainkan salah satu gambaran mengenai hasil aktivitas bisnis yang dijalankan oleh bank.
Dalam industri perbankan syariah, kemampuan menghasilkan laba berkaitan dengan berbagai aspek, mulai dari penghimpunan dana masyarakat, penyaluran pembiayaan, pengelolaan biaya operasional, hingga kemampuan menjaga kualitas aset. Perbedaan strategi dan skala bisnis membuat setiap bank memiliki pencapaian yang berbeda.
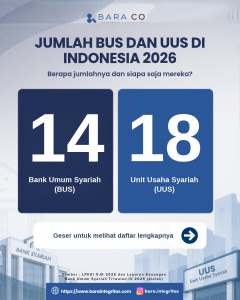
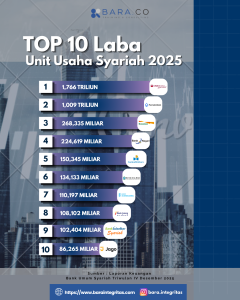
Berdasarkan infografik yang bersumber dari laporan keuangan publikasi Triwulan IV Desember 2025, terdapat perbedaan perolehan laba yang cukup mencolok antara Bank Umum Syariah (BUS) dan Unit Usaha Syariah (UUS). BSI memimpin kelompok BUS, sedangkan CIMB Niaga Syariah berada di posisi teratas dalam kelompok UUS. Namun, angka tersebut bukan hanya tentang siapa yang memperoleh keuntungan terbesar, melainkan juga menjadi titik awal untuk memahami karakteristik bisnis perbankan syariah di Indonesia.
BSI Memimpin Perolehan Laba Bank Umum Syariah
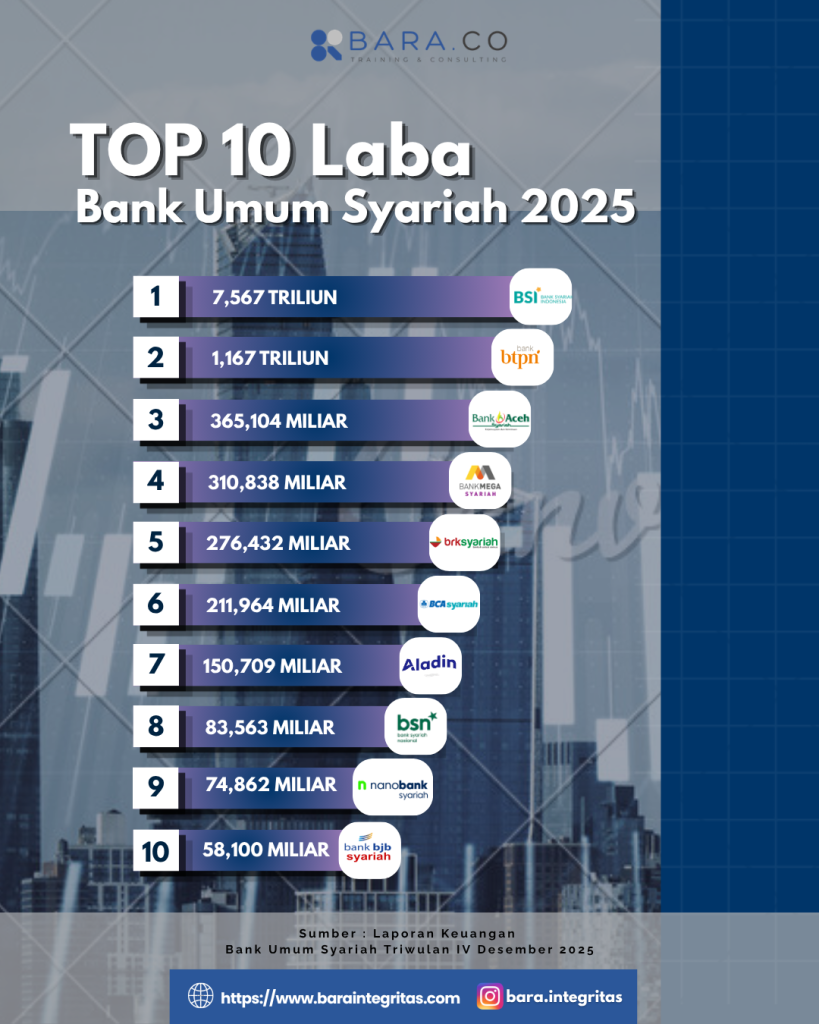
Dalam kelompok Bank Umum Syariah, Bank Syariah Indonesia (BSI) menempati posisi pertama dengan laba sebesar Rp7,567 triliun. Pencapaian ini jauh melampaui bank-bank lain dalam daftar yang ditampilkan.
Di posisi berikutnya, BTPN Syariah mencatat laba sebesar Rp1,167 triliun. Sementara itu, Bank Aceh berada di urutan ketiga dengan perolehan Rp365,104 miliar, diikuti Bank Mega Syariah dan BRK Syariah.
Daftar tersebut juga mencakup BCA Syariah, Bank Aladin Syariah, Bank Syariah Nasional, Nanobank Syariah, dan Bank BJB Syariah yang melengkapi sepuluh posisi teratas.
Perbedaan angka laba antara BSI dan bank-bank lainnya memperlihatkan adanya kesenjangan nominal keuntungan yang cukup besar dalam kelompok BUS. Meski demikian, besarnya laba tidak dapat dijelaskan hanya melalui satu faktor. Skala usaha, komposisi pendapatan, biaya operasional, kualitas pembiayaan, dan pencadangan merupakan sejumlah aspek yang perlu diperhatikan untuk memahami hasil kinerja setiap bank.
Posisi BSI sebagai pemimpin laba menunjukkan besarnya keuntungan yang berhasil dibukukan selama periode tersebut. Namun, untuk mengetahui seberapa efektif keuntungan itu dihasilkan, diperlukan analisis tambahan melalui rasio profitabilitas dan indikator keuangan lainnya.
CIMB Niaga Syariah Memimpin Kelompok Unit Usaha Syariah:
Pola yang menarik juga terlihat pada kelompok Unit Usaha Syariah. CIMB Niaga Syariah menempati posisi pertama dengan laba sebesar Rp1,766 triliun, disusul PermataBank Syariah yang membukukan Rp1,009 triliun.
Keduanya menjadi dua UUS dalam daftar yang mencatat laba di atas Rp1 triliun. Di bawahnya, Danamon Syariah membukukan laba sebesar Rp268,335 miliar, sedangkan Bank Jateng Syariah mencatat Rp224,619 miliar.
Daftar sepuluh besar berikutnya mencakup Bank Kaltimtara Syariah, Bank Kalbar Syariah, Bank Sumsel Babel Syariah, Bank Jateng Syariah, Bank Sulselbar Syariah, dan Bank Jago Syariah, sesuai nama serta urutan yang ditampilkan dalam infografik.
Secara keseluruhan, data tersebut memperlihatkan bahwa perolehan laba UUS juga beragam. CIMB Niaga Syariah dan PermataBank Syariah berada pada tingkat nominal yang lebih tinggi dibandingkan UUS lainnya dalam daftar.
Meski begitu, perbandingan ini perlu mempertimbangkan karakteristik masing-masing unit usaha. UUS merupakan bagian dari bank induk konvensional yang menjalankan kegiatan usaha berdasarkan prinsip syariah. Oleh karena itu, struktur bisnis dan sumber daya yang dimiliki dapat berbeda dari BUS yang beroperasi sebagai bank umum syariah tersendiri.
Laba Terbesar Belum Tentu Berarti Paling Menguntungkan Secara Efisien
Salah satu hal penting dalam membaca peringkat laba adalah membedakan antara laba nominal dan profitabilitas.
Laba nominal menunjukkan jumlah keuntungan yang diperoleh dalam suatu periode. Sementara itu, profitabilitas membantu menjelaskan kemampuan bank menghasilkan laba berdasarkan sumber daya yang digunakan.
Sebagai contoh, BSI membukukan laba nominal yang jauh lebih besar daripada bank-bank lain dalam daftar BUS. Namun, angka tersebut belum cukup untuk menyimpulkan bahwa BSI merupakan bank yang paling efisien dalam mengelola aset atau modalnya. Untuk menilai aspek tersebut, diperlukan indikator seperti rasio Return on Assets (ROA) dan rasio Return on Equity (ROE).
Analisis juga dapat diperluas menggunakan rasio biaya operasional terhadap pendapatan operasional (BOPO), Cost to Income Ratio (CIR), Non-Performing Financing (NPF), serta Capital Adequacy Ratio (CAR). Indikator-indikator ini membantu melihat efisiensi, kualitas pembiayaan, dan kecukupan modal dari sudut pandang yang berbeda.
Dengan demikian, peringkat laba dapat menjawab pertanyaan mengenai bank yang memperoleh keuntungan nominal terbesar, tetapi belum menjawab seluruh pertanyaan tentang kualitas kinerja keuangannya.
Menjadikan data laba sebagai awal analisis industri peringkat laba Bank Umum Syariah dan Unit Usaha Syariah tahun 2025 memberikan gambaran mengenai perbedaan skala keuntungan dalam industri perbankan syariah Indonesia. BSI memimpin kelompok BUS, sedangkan CIMB Niaga Syariah menjadi pemimpin kelompok UUS berdasarkan angka dalam infografik.
Temuan tersebut menarik untuk menjadi dasar pembahasan lebih lanjut. Di balik besarnya laba, terdapat pertanyaan mengenai strategi bisnis, pertumbuhan pembiayaan, efisiensi biaya, kualitas aset, dan kemampuan mempertahankan keuntungan secara berkelanjutan.
Karena itu, menilai kinerja bank syariah tidak cukup hanya dengan melihat siapa yang berada di peringkat pertama. Besarnya laba perlu dipahami bersama faktor-faktor yang membentuknya dan indikator lain yang menunjukkan kesehatan keuangan bank.
Pada akhirnya, laba terbesar menunjukkan besarnya keuntungan nominal yang diperoleh, sedangkan kualitas kinerja perlu dinilai melalui cara keuntungan tersebut dihasilkan dan dipertahankan. Pendekatan ini memungkinkan pembaca melihat perkembangan perbankan syariah secara lebih menyeluruh, tidak hanya melalui angka peringkat, tetapi juga melalui efektivitas pengelolaan bisnis dan keberlanjutan pertumbuhannya.