Efisiensi menjadi salah satu aspek penting dalam melihat bagaimana Bank Umum Syariah (BUS) menjalankan kegiatan operasionalnya. Dalam industri perbankan, efisiensi tidak hanya berkaitan dengan seberapa besar biaya yang dapat ditekan, tetapi juga bagaimana biaya tersebut digunakan untuk menghasilkan pendapatan, mendukung pertumbuhan bisnis, serta menjaga profitabilitas secara berkelanjutan. Salah satu cara untuk melihat efisiensi tersebut adalah melalui rasio Biaya Operasional terhadap Pendapatan Operasional (BOPO) dan rasio Cost to Income Ratio (CIR). Kedua rasio ini memberikan gambaran mengenai hubungan antara biaya yang dikeluarkan Bank dengan pendapatan yang berhasil dihasilkan.
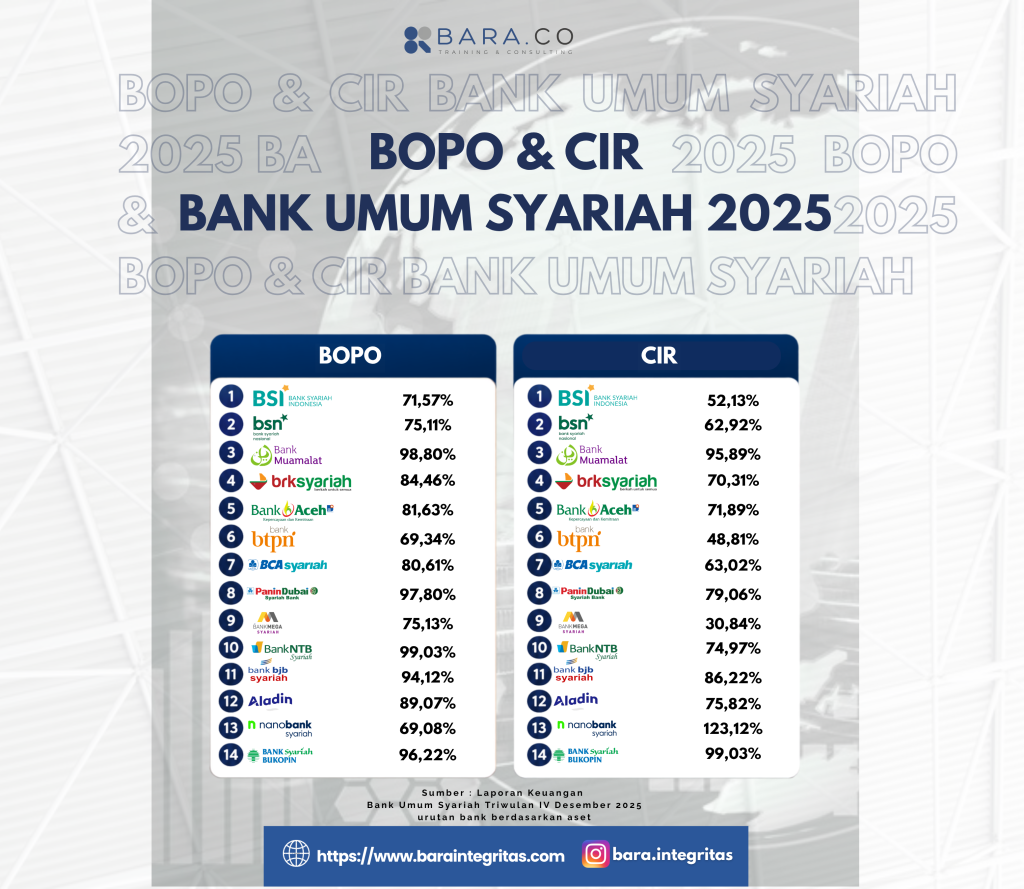
Berdasarkan laporan keuangan Bank Umum Syariah Triwulan IV Desember 2025, terdapat perbedaan yang cukup terlihat pada tingkat rasio BOPO dan rasio CIR sejumlah Bank Syariah di Indonesia. Dalam data yang ditampilkan, Bank Syariah Indonesia (BSI) mencatat rasio BOPO sebesar 71,57% dan rasio CIR sebesar 52,13%. Angka tersebut menjadi salah satu perhatian karena menunjukkan rasio biaya operasional terhadap pendapatan operasional yang relatif rendah dibandingkan sejumlah Bank lain dalam daftar.
Namun, menariknya, rendahnya rasio BOPO tidak selalu berarti seluruh aspek kinerja sebuah Bank otomatis lebih baik. Rasio BOPO hanya menggambarkan salah satu sisi dari kinerja operasional. Untuk memahami kondisi Bank secara lebih menyeluruh, rasio tersebut tetap perlu dilihat bersama dengan pertumbuhan pembiayaan, kualitas aset, profitabilitas, serta indikator lainnya.
Di sisi lain, terdapat bank yang mencatat rasio BOPO cukup tinggi. Bank NTB Syariah mencatat rasio BOPO sebesar 99,03%, sedangkan Bank Muamalat berada pada angka 98,80%. Kondisi tersebut menunjukkan bahwa porsi biaya operasional terhadap pendapatan operasional kedua bank masih relatif besar. Perbedaan angka tersebut dikarenakan setiap bank memiliki skala usaha, struktur biaya, jumlah nasabah, model bisnis, serta strategi pendapatan yang berbeda.
Jika melihat rasio CIR, variasi antarbank menjadi semakin menarik. Bank Mega Syariah tercatat memiliki rasio CIR sebesar 30,84%, sedangkan Nanobank Syariah berada pada angka 123,12%. Perbedaan yang cukup jauh tersebut menunjukkan bahwa efisiensi dari sisi biaya terhadap pendapatan dapat memiliki karakteristik yang berbeda pada masing-masing Bank.
Rasio CIR pada dasarnya melihat seberapa besar biaya yang diperlukan untuk menghasilkan pendapatan. Karena itu, rasio tersebut dapat memberikan perspektif tambahan mengenai bagaimana Bank mengelola sumber daya dan biaya dalam menjalankan aktivitas bisnisnya.
Rasio BOPO dan rasio CIR yang rendah dapat menunjukkan bahwa biaya yang dikeluarkan relatif lebih kecil dibandingkan pendapatan yang dihasilkan. Namun, efisiensi tidak dapat menjadi satu-satunya dasar untuk menilai kinerja Bank secara keseluruhan. Kinerja Bank tetap perlu dilihat dari berbagai sisi, seperti pertumbuhan pembiayaan, kualitas aset, Non-Performing Financing (NPF), rasio Return on Assets (ROA), rasio Return on Equity (ROE), pertumbuhan laba, Dana Pihak Ketiga (DPK), hingga kondisi permodalan.
Efisiensi perbankan bukan sekadar tentang siapa yang memiliki biaya paling rendah. Efisiensi lebih jauh berkaitan dengan bagaimana bank mengoptimalkan seluruh sumber daya yang dimiliki untuk menghasilkan pendapatan dan menciptakan pertumbuhan yang berkelanjutan.