Perkembangan perbankan syariah tidak hanya dapat dilihat dari besarnya aset atau banyaknya nasabah, tetapi juga dari kemampuan bank menghasilkan keuntungan (profitabilitas). Salah satu cara untuk melihat kinerja tersebut adalah melalui rasio Return on Assets (ROA) dan rasio Return on Equity (ROE).
Rasio ROA menunjukkan kemampuan bank menghasilkan laba dari aset yang dimiliki, sedangkan rasio ROE menggambarkan kemampuan bank menghasilkan laba dari modal atau ekuitasnya. Kedua rasio ini dapat membantu masyarakat memahami kemampuan bank mengelola sumber daya keuangannya.
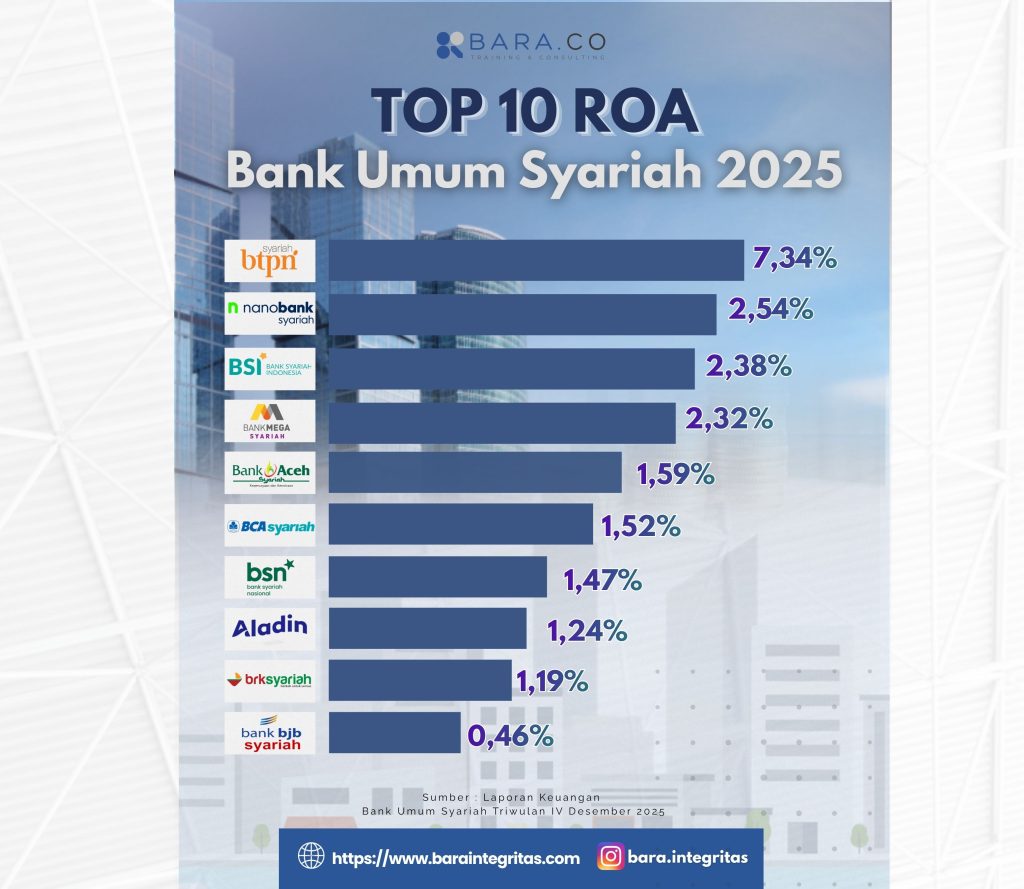
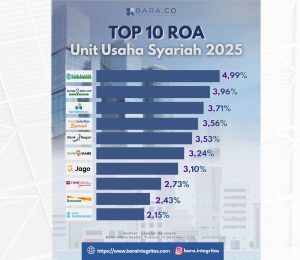
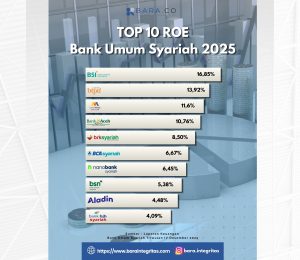
Berdasarkan Laporan Keuangan Bank Umum Syariah (BUS) dan Unit Usaha Syariah (UUS) Triwulan IV Desember 2025, terdapat perbedaan tingkat profitabilitas antarbank.
Pada kelompok BUS, BTPN Syariah mencatat rasio ROA sebesar 7,34% menjadi pemilik rasio ROA tertinggi, sementara Nano Bank Syariah (2,54%), Bank Syariah Indonesia (2,38%) dan Bank Mega Syariah (2,32%) berada di urutan kedua, ketiga, dan keempat dengan kisaran rasio ROA 2%. Dari sisi rasio ROE, Bank Syariah Indonesia memimpin dengan nilai rasio ROE sebesar 16,85%, disusul BTPN Syariah sebesar 13,92% dan Bank Mega Syariah sebesar 11,60%.
Pada kelompok UUS, UUS Bank Kalbar mencatat rasio ROA terbesar dengan 4,99%, disusul UUS BPD DIY sebesar 3,96%, dan UUS Bank Kaltimtara sebesar 3,71%. Pada Bank Syariah yang berbentuk UUS tidak terdapat perhitungan rasio ROE, karena modal masih tercatat milik Bank Umum Konvensional dan pada UUS hanya tercatat sebaga Dana Usaha.
Perbedaan angka rasio tersebut menunjukkan bahwa kemampuan menghasilkan laba masing-masing Bank tidak hanya ditentukan oleh besarnya asset atau modal, tetapi juga oleh bagaimana aset dan modal tersebut dikelola secara optimal. Bank dengan aset dan modal yang lebih besar belum tentu memiliki tingkat pengembalian yang lebih tinggi.
Menariknya, bank dengan rasio ROA tertinggi tidak selalu memiliki rasio ROE tertinggi. Hal ini menunjukkan bahwa efektivitas pengelolaan aset dan modal dapat memberikan gambaran yang berbeda mengenai kinerja keuangan bank. Kinerja yang baik tidak hanya dilihat dari besarnya keuntungan, tetapi juga dari bagaimana keuntungan tersebut dihasilkan dan dipertahankan dalam jangka panjang.