
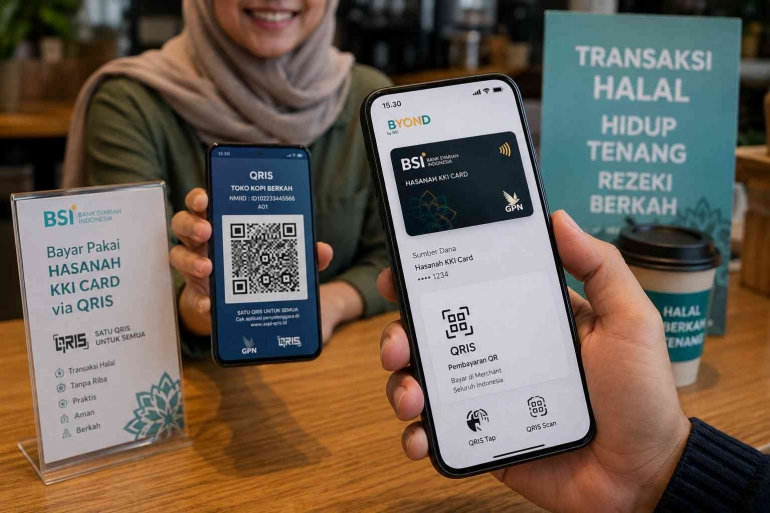
Kemudahan Transaksi dengan Prinsip Syariah Card
Perkembangan gaya hidup dan teknologi keuangan membuat kebutuhan masyarakat terhadap transaksi yang praktis semakin meningkat. Kartu kredit menjadi salah satu instrumen yang menawarkan kemudahan tersebut karena dapat digunakan untuk berbagai kebutuhan pembayaran, baik secara langsung di merchant maupun untuk transaksi tertentu secara online.
Namun, bagi masyarakat yang ingin menggunakan produk keuangan berdasarkan prinsip syariah, muncul kebutuhan terhadap instrumen pembayaran yang tidak hanya praktis, tetapi juga memiliki mekanisme yang sesuai dengan prinsip syariah.
Salah satu produk yang hadir untuk menjawab kebutuhan tersebut adalah Syariah Card atau kartu pembiayaan syariah.
Secara umum, kartu pembiayaan syariah merupakan alat pembayaran yang memiliki fungsi serupa dengan kartu kredit. Dalam regulasi Otoritas Jasa Keuangan, kartu pembiayaan syariah termasuk Alat Pembayaran Menggunakan Kartu (APMK) yang memungkinkan kewajiban pembayaran pemegang kartu dipenuhi terlebih dahulu oleh penerbit, kemudian dibayarkan kembali oleh pemegang kartu sesuai dengan waktu yang disepakati.
Namun, yang menjadi pembeda utama bukan sekadar bentuk kartunya, melainkan aturan main, akad, dan mekanisme biaya yang digunakan.
Landasan Syariah Card
Penerapan Syariah Card di Indonesia salah satunya mengacu pada Fatwa DSN-MUI Nomor 54/DSN-MUI/X/2006 tentang Syariah Card.
Fatwa tersebut menjadi salah satu landasan dalam pengembangan produk kartu berbasis syariah di Indonesia. Dalam praktiknya, bank kemudian menerapkan akad-akad yang relevan dalam hubungan antara bank, pemegang kartu, dan merchant.
OJK juga memasukkan Kartu Pembiayaan Syariah sebagai salah satu produk bank yang memiliki karakteristik tersendiri dalam penyelenggaraan produk bank umum.
Tiga Akad yang Menjadi Dasar
Salah satu bagian paling penting dalam memahami Syariah Card adalah mengenali akad yang digunakan:
1. Akad Kafalah
Kafalah merupakan akad penjaminan. Dalam hal ini penerbit kartu adalah penjamin (kafil) bagi Pemegang Kartu terhadap Merchant atas semua kewajiban bayar (dayn) yang timbul dari transaksi antara Pemegang Kartu dengan Merchant, dan/atau penarikan tunai dari selain bank atau ATM bank Penerbit Kartu. Atas pemberian Kafalah, penerbit kartu dapat menerima fee (ujrah kafalah).
2. Akad Qardh
Qardh merupakan akad pinjam-meminjam. Dalam hal ini Penerbit Kartu adalah pemberi pinjaman (muqridh) kepada Pemegang Kartu (muqtaridh) melalui penarikan tunai dari bank atau ATM bank Penerbit Kartu. penerbit kartu tidak bisa meminta keuntungan dari transaksi peminjaman ini.
3. Akad Ijarah
Ijarah merupakan akad penyediaan jasa dengan imbalan. Dalam hal ini Penerbit Kartu adalah penyedia jasa sistem pembayaran dan pelayanan terhadap Pemegang Kartu. Atas Ijarah ini, Pemegang Kartu dikenakan membership fee.
Denda dalam transaksi syariah card
terdapat dua jenis denda jika pemegang kartu tidak membayar tepat waktu:
1. Denda keterlambatan (late charge) : Penerbit kartu dapat mengenakan denda keterlambatan pembayaran nominal denda dapat ditentukan saat akad diawal. denda ini hanya dapat diakui sebagai dana sosial bukan sebagai pendapatan bank.
2. Ta’widh : Penerbit Kartu dapat mengenakan ta’widh, yaitu ganti rugi terhadap biaya-biaya yang dikeluarkan oleh Penerbit Kartu akibat keterlambatan pemegang kartu dalam membayar kewajibannya yang telah jatuh tempo. Biaya rill seperti biaya penagihan melalui telepon maupun on site dan biaya cetak tagihan
Pemain Syariah Card di Indonesia
Perkembangan pemain syariah card di Indonesia juga mengalami perubahan dari waktu ke waktu. Saat ini, beberapa produk yang dapat diverifikasi melalui laman resmi bank antara lain:
1. BSI Hasanah Card
Bank Syariah Indonesia menyediakan BSI Hasanah Card sebagai kartu pembiayaan berbasis syariah. BSI menjelaskan bahwa produk tersebut menggunakan akad Kafalah bil Ujroh, Qard, dan Ijarah serta mengacu pada Fatwa DSN-MUI Nomor 54/DSN-MUI/X/2006.
Pada Agustus 2026, BSI juga memperkenalkan BSI Hasanah KKI Card, yang menggunakan jaringan Gerbang Pembayaran Nasional (GPN) dan terintegrasi dengan ekosistem digital BSI.
2. Bank Mega Syariah Syariah Card
Bank Mega Syariah juga menyediakan Syariah Card dengan varian Gold dan Platinum.
Produk ini menggunakan akad Kafalah, Qardh, dan Ijarah. Bank Mega Syariah juga mencantumkan membership fee, fasilitas transaksi, cicilan, cash advance, serta mekanisme ta’widh dalam informasi produknya.
3. Kartu Syariah CIMB Niaga Syariah
CIMB Niaga syariah menyediakan beberapa varian Kartu Syariah. Bank menjelaskan bahwa produk tersebut menggunakan akad Kafalah, Ijarah, dan Qardh serta memiliki pembatasan transaksi pada kategori merchant tertentu yang tidak sesuai dengan prinsip syariah.
Danamon Syariah Dirham Card
Danamond Syariah dengan produk Dirham Card juga memiliki sejarah penting dalam perkembangan kartu syariah di Indonesia.
Dalam laporan tahunan Danamon, Dirham Card tercatat sebagai kartu berbasis syariah yang diluncurkan pada 2007 dan saat ini dirham card sudah tidak dipasarkan lagi hanya maintenance nasabah eksisting.


